一覧
前回は、企業オーナーが保有する自社株式を公益信託に託し、その配当などを奨学金や研究助成、地域支援などに活用する仕組みをご紹介しました。
今回はその続きとして、中小企業オーナーが保有する非上場株式を公益信託に活用する場合の注意点を見ていきます。
前回の記事はこちらから。
新制度では、株式が公益信託の信託財産になり得ます。
そのため、上場株式だけでなく、中小企業オーナーが保有する非上場株式についても、公益信託への活用可能性があります。
ただし、非上場株式は、上場株式よりも慎重な検討が必要です。
主な論点として、次のようなものがあります。
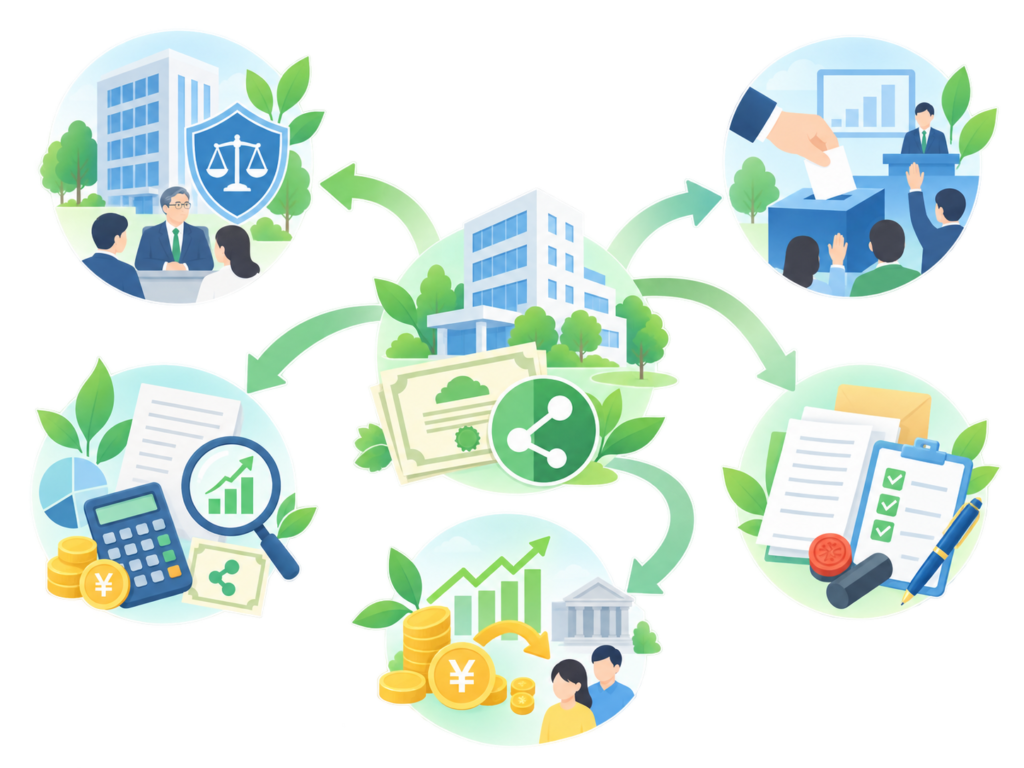
公益信託は、公益活動を行うことのみを目的とする制度です。
公益信託が株式を通じて営利企業を実質的に支配し、事業経営そのものを行う状態は、制度の目的と整合しません。
このため、信託財産として保有できる議決権には制限があり、原則として、他の会社の意思決定を支配するような株式保有は認められません。
事業承継に必要な議決権は後継者に集中させ、公益信託には経営支配に影響しない範囲の株式を託すなど、全体設計が必要です。
株式を信託すると、株主名簿上の株主は原則として受託者になります。
そのため、株主総会での議決権も受託者が行使します。
内閣府のモデルでは、委託者等の助言に基づいて受託者が議決権を行使する仕組みが示されていますが、最終的には、受託者が公益信託の目的と受託者としての義務に従って判断する必要があります。
創業者が株式を信託した後も、自由に会社を支配できるという制度ではありません。
多くの中小企業では、定款により株式の譲渡が制限されています。
公益信託への株式移転について、会社法上の承認が必要になることもあります。
株主名簿の書換え、株券の有無、株主間契約、金融機関との契約なども確認しなければなりません。
公益活動の原資を配当金に頼る場合、会社が継続的に利益を上げ、適切な配当を行えることが前提になります。
会社の業績が悪化すれば、公益活動の財源も減少します。
公益信託を検討する前に、次のようなことを確認する必要があります。
個人が株式を公益信託に拠出した場合、寄附金控除の対象となる可能性があります。
一方、含み益のある株式を現物で拠出すると、原則として、時価で譲渡したものとみなされる税務上の問題があります。
一定の要件を満たし、国税庁長官の承認を受けた場合には、みなし譲渡所得が非課税となる制度がありますが、自動的に非課税になるわけではありません。
公益信託の設計と並行して、税理士等による事前の検討が不可欠です。
ここで、最も大切にしたいことがあります。
それは、公益信託や税務対策を考える前に、まず企業を成長させ、より良い状態に磨き上げることです。
企業は、経営者や株主だけのものではありません。
社員とその家族、顧客、取引先、金融機関、地域社会など、多くの人との関係によって成り立っています。
事業承継においても、単に株式を移転し、税負担を抑えるだけでは十分ではありません。
そのうえで、株式と経営権をどのように承継するかを考えるべきです。
企業が成長し、社会から必要とされ続けてこそ、その利益を公益活動に生かす仕組みも持続します。
税負担を適正に抑えることは、事業承継において重要です。
しかし、税金を減らすことだけを目的に、
ことになれば、本末転倒です。
事業承継で最も大切なのは、税額を最小にすることではなく、企業をより良い状態で次世代へつなぐことです。
その企業が社会の中で果たしてきた役割と、創業者の思想を未来に遺す。
公益信託は、そのための選択肢の一つになり得ます。
▶信託を”語れる人”から“伝えられる人”へ。講師養成講編、開講。【11/24締切】
企業オーナーの株式を公益信託に活用するには、公益信託だけを見ていては十分ではありません。
事業承継、議決権、経営権、非上場株式の評価、配当政策、会社法、税務、後継者育成、金融機関との関係などを、総合的に検討する必要があります。
また、創業者だけで決めるのではなく、後継者やご家族、必要に応じて役員や金融機関とも、目的を共有することが大切です。
親愛信託東京が目指すのは、単に株式信託の契約書を作ることではありません。
どのような企業を次世代に遺したいのか。
創業者のどのような思想を承継したいのか。
会社が生み出した価値を、どのように社会へ還元したいのか。
それらを経営者とともに考え、その想いを実行可能な仕組みにしていくことです。
資産の承継から、思想の承継へ。
企業の成長から、社会への貢献へ。
信託を活用することによって、企業・家族・社会の想いを未来へつなぐ。
そのような事業承継を、私たちは支援していきたいと考えています。
令和8年9月25日
一般社団法人親愛信託東京
理事 西口 英樹
※本記事は制度の一般的な説明を目的とするものです。実際の公益信託の認可、税務上の取扱い等は、個別の内容に応じて行政庁、税務署および専門家にご確認ください。
▶「公益信託って、結局なにが変わったの?」2026年改正のポイントをまとめています
▶なぜ今、信用金庫に信託業務が認められるのか。その意味を解説しています
▶信託の全体像を一度整理したい方へ。初めて触れる方にもおすすめの一冊はこちら

1級ファイナンシャル・プランニング技能士/プライマリー・プライベートバンカー/宅地建物取引士/事業承継士/相続診断士/M&Aシニアエキスパート
都市銀行・信託銀行等に通算28年勤務。、10,000社を超える企業の財務分析および1,000件を超える商事信託の組成を通じて、富裕層・経営者への資産承継・資産承継支援に従事。現在は、よつば親愛信託の理事として、民事信託、相続、事業承継、財務コンサルティングを通じ、お客様とご家族の想いに寄り添いながら、複雑な課題にも最後まで伴走することを大切にしています。
JTマネジメント株式会社
所在地:〒103-0027 東京都中央区日本橋3-2-14 新槇町ビル別館第一
民事信託を活用した相続・認知症対策/事業承継・自社株対策/経営者・ご家族の資産承継/財務改善・資金調達/M&A・企業組織再編
愛犬ボーダーコリーとのフリスビー、日本酒、旅行
