一覧
「親愛信託(家族信託)を使えば、相続税対策になりますか?」
私たちが親愛信託(家族信託®)のご相談を受けていると、よくいただく質問のひとつです。
親愛信託(家族信託®)には、認知症などに備えて財産管理を家族に任せたり、不動産を円滑に管理したり、「自分が亡くなった後、その次の世代まで」財産の承継方法を決めたりできるという大きな魅力があります。
一方で、税理士を本業とする私からの助言として、信託を検討されるみなさんにぜひ知っておいていただきたいことがあります。信託制度は、信託をしたから税金がかからなくなる、という制度ではないということです。
例えば、お父さんが所有している賃貸マンションを、長男に信託したとします。
信託では、
という設計ができます。
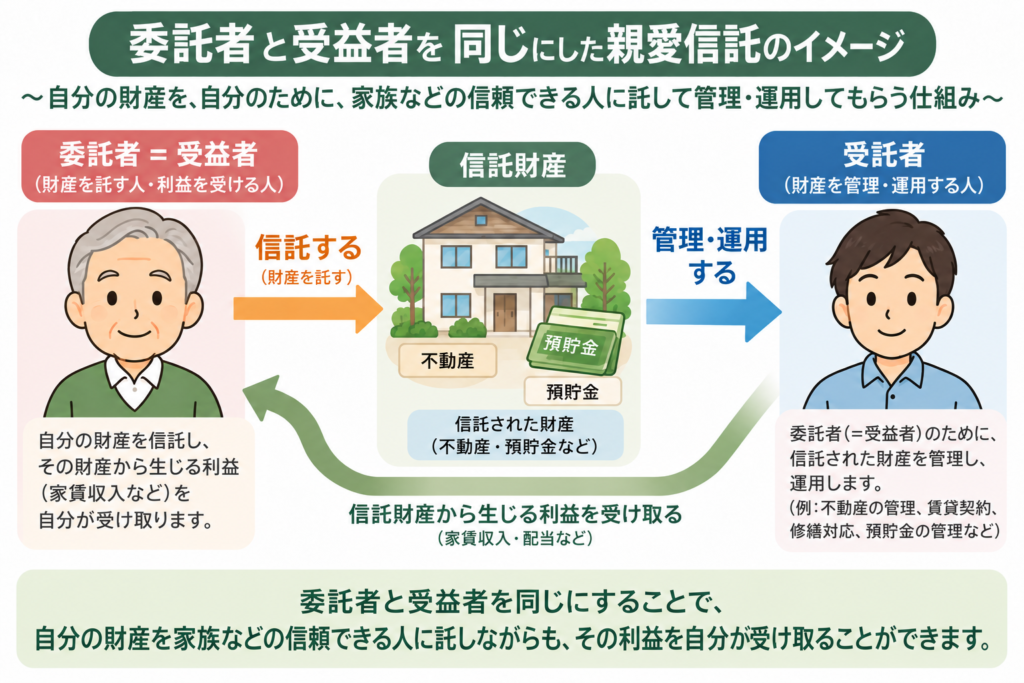
この場合、長男が受託者になったからといって、マンションを長男に「プレゼントした」ということにはなりません。
信託税制では、基本的に「誰が財産から経済的な利益を受けているのか」という視点が非常に重要になります。
よって、利益を受けている人が委託者と同じであれば、実質的な経済的利益は本人に残るので、信託の設定による贈与税は原則として課税されず、逆に利益を受ける人が委託者以外となった場合には、課税の問題が生じます。
つまり、「誰の名義になっているか」だけではなく、「誰が利益を受ける権利を持っているか」を見る。
ここが、親愛信託(家族信託®)の税を理解する第一歩です。
親愛信託(家族信託®)は、単に「父から子へ」という一世代だけの話にとどまらないところが、ユニークかつ応用力のある制度であるといえます。
例えば、
「私が元気な間は、私のために使ってほしい」
「私が亡くなった後は、妻の生活のために使ってほしい」
「妻が亡くなった後は、長男に引き継いでほしい」
というように、将来を見据えた設計も考えられます。
信託法改正によって注目された仕組みとして、受益者連続型信託などが取り上げられています。
遺言だけでは実現しにくい財産承継を設計できることは、信託の大きな特徴です。
ただし、ここで注意したいのが相続税・贈与税です。
「父→母→長男」と受益者が変わっていく場合、それぞれの段階で、誰から誰へ経済的な利益が移ったのかを考える必要があります。
そのため、「契約書が作れたから大丈夫」とは限りません。
むしろ親愛信託(家族信託®)では
「誰が委託者なのか」
「誰が受託者なのか」
「誰が受益者なのか」
「受益者が亡くなったら次は誰なのか」
「信託が終了したとき、最後に財産を受け取るのは誰なのか」
まで考えて、法務と税務を一緒に設計することがとても大切です。
私たちは、信託を単なる「相続税対策」として考えることはおすすめしていません。
親愛信託(家族信託®)の一番の魅力は、税金を減らすことそのものではなく、
「もし認知症になったら、この不動産はどうする?」
「妻を最後まで守るにはどうする?」
「子どもたちが揉めないようにするには?」
「先祖代々の不動産を、次の世代へどう残す?」
といった、家族の将来について元気なうちに考え、仕組みにしておけることだと思います。
そのうえで、想定外の贈与税や相続税が発生しないように、税務面まできちんと確認する。
これが、私たちが考える親愛信託の基本です。
親愛信託(家族信託®)を検討するとき、最初から難しい法律や税金を理解する必要はありません。
まずは、「この財産を、これから誰のために、どのように使ってほしいのか」を考えてみてください。
そこから、親愛信託がよいのか、遺言がよいのか、任意後見を組み合わせた方がよいのか、ご家族ごとに適した方法を一緒に考えていけばよいのです。
親愛信託では、信託の仕組みだけでなく、相続税・贈与税、不動産、遺言、任意後見、将来の相続まで含めた「家族全体の財産承継」という視点からご相談をお受けしています。
「うちの場合、信託を使った方がいいのかな?」
そんな素朴な疑問からでも、お気軽にご相談ください。
全国のよつばグループ一覧より、各地の専門家をご覧いただけます。
▶「なんとなく知っている」では危険?親愛信託のよくある誤解5選
▶老後に後悔したくない人必見!財産も生活も守る『信託+任意後見』とは?
▶身近な悩みがスッとほどける“親愛信託の本”はこちら
▷11/4全国セミナー開催!「信託でないとできないこと~事例から考える~」【11/2締切】
▷今川嘉文教授によるセミナー「実践中小会社法」【申込締切は11/19まで】
▷信託を”語れる人”から“伝えられる人”へ。講師養成講座、開講。【11/24締切】
税理士
相続、不動産、経営相談
