一覧
家族信託では、受託者が信託財産を管理し、その収支や財産の状況を把握する必要があります。
そして、一定の場合には税務上の法定調書である「信託の計算書」と「信託の計算書合計表」を税務署へ提出します。
今回は、一般的な家族信託の受託者がこれらを提出する場合について、「書面」と「e-Tax」の2つの方法に分けて解説します。
信託の受託者は、所得税法第227条に基づき、「信託の計算書」を提出します。
家族信託の受託者の場合、提出期限は原則として翌年1月31日までです。
提出先は、受託者の納税地等を所轄する税務署長となります。
なお、信託契約に基づいて受託者が作成する会計書類と、税務署へ提出する法定調書としての「信託の計算書」は、必ずしも同じものではありません。
税務署へ提出する際には、国税庁所定の様式を使用します。
書面で提出する場合は、国税庁ホームページから最新の「信託の計算書」と「信託の計算書合計表」を入手して作成します。
作成した計算書と合計表は、税務署の窓口へ持参する方法のほか、郵送による提出も可能です。
※税務署へ提出する法定調書の書面様式が変更されていることもあります。
以前保存した様式をそのまま使用せず、提出時点で国税庁ホームページに掲載されている最新様式を確認することをおすすめします。
書面での提出は、信託案件が少ない場合や、受託者本人が年に1回提出する場合などには比較的分かりやすい方法です。
「信託の計算書」は、e-Taxを利用して電子提出することもできます。
ここで注意したいのが、通常の確定申告などで利用する「e-Taxソフト(WEB版)」との違いです。
現在、「信託の計算書」はインストール型の「e-Taxソフト」で作成・提出する手続として用意されています。
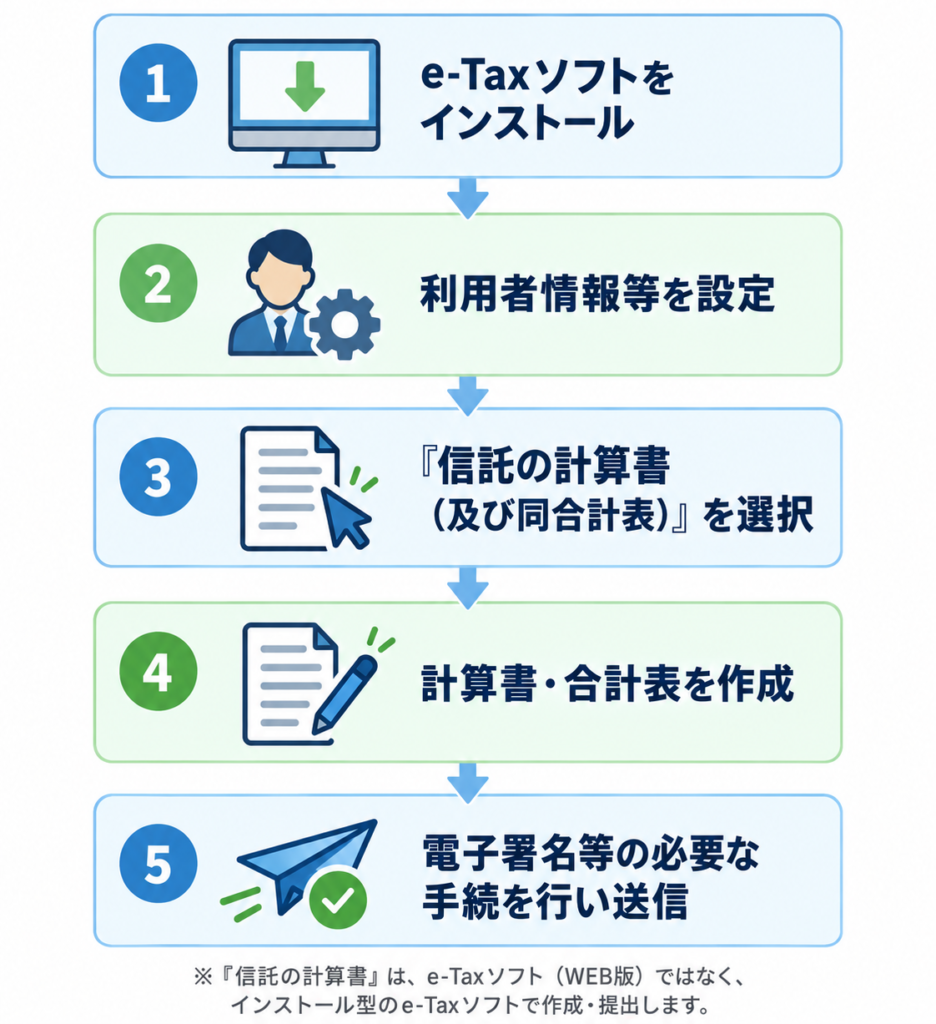
e-Taxソフトの法定調書関係の手続から「信託の計算書(及び同合計表)」を選択し、計算書と合計表を作成して送信します。
そのため、「e-Taxならブラウザ上ですべて作成できる」と考えていると、戸惑いやすいところです。
基本的な流れは、次のとおりです。
電子提出であれば、税務署へ書類を持参・郵送する必要がありません。
また、提出結果も電子的に確認できるため、継続的に複数の家族信託を管理する場合には便利です。
「信託の計算書」は、書面でもe-Taxでも提出できます。
受託者本人が年1回だけ提出するようなケースでは「書面」、税理士などが複数の信託案件を継続して取り扱う場合には「e-Tax」といった使い分けも考えられます。
ただし、書面による提出の場合、現在は税務署で控えへの受付印の押印が行われなくなっています。
そのため、書面で提出する場合には、提出状況を自身で記録・管理する必要があります。
e-Taxの利用が可能であれば、提出状況の記録が残るe-Taxを利用する方法も選択肢の一つです。
親愛信託(家族信託)は、信託契約を締結して終わりではありません。
受託者には、信託財産の管理・会計に関する事務があります。
さらに税務上、「信託の計算書」のほか、信託の設定や受益者の変更等があった場合には「信託に関する受益者別(委託者別)調書」など、別途提出が必要となる書類が生じることがあります。
信託契約後も、毎年どのような書類を「作成」し、どの書類を税務署へ「提出」する必要があるのかを整理しておくことが大切です。
お困りごとは、ぜひお近くのよ・つ・ばグループにご相談ください。
令和8年10月2日
一般社団法人 京都民事信託協会
理事 藤原 康裕
▶受託者必見!信託に必要な計算書類を分かりやすく解説
▶信託を使えば相続税が下がる?――そんな誤解を防ぐために、正しい税務知識
▶信託計算書は誰が出す?提出不要となるケースって?その疑問、解説します。

税理士/宅地建物取引士
京都むらさきの総合税理士法人
所在地:〒603-8164 京都府京都市北区紫野東御所田町9番地
